Вибчате, але я постійно писав, що Трамп спить і бачить як злити Україну Путєну. Тому не бачу сенсу зараз вдавати, що айкакаянєажіданнасть в його дизельній угоді з Роіссєй. Я краще розповім про менш відомий паливний кунштюк.
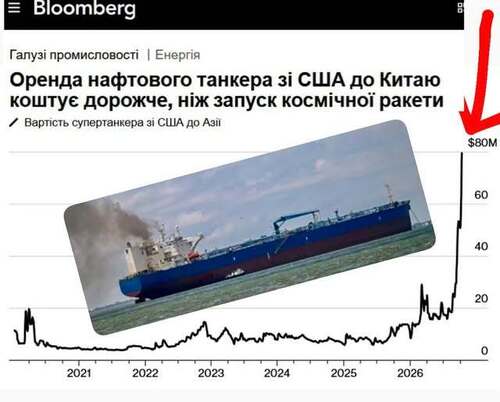
Отже я вчора писав, що нафтові бариги купаються в грошах через іранську виходку Трампа. І ось на цей золотий дощ подивились власники танкерів, які перевозять ту нафту, і вирішили собі хапонути надприбутків. Вони задрали вартість оренди танкерів в десять(!) разів, і перевезення з США до Китаю стало дорожче від запуску космічного корабля. По тепер перевезення нафти може сягати 41 долара за барель, що становить майже половину з нинішньої ціни нафти 90 доларів. А раніше це було лише кілька відсотків від ціни нафти.
Так, на загальну ціну нафти це поки не впливає. Бо нафтовики тупо ужимаються по власній маржі, щоб віддати танкеристам. Але ж є прєдєл жадності))) Аби тільки не зупинили транспортування взагалі.
В общім, це я чисто як ринковий кунштюк для розвитку кругозору.
Оренда нафтового танкера для перевезення вантажу зі США до Китаю коштує дорожче, ніж запуск космічної ракети
Щоб зрозуміти, наскільки надзвичайними стали витрати на перевезення нафти, зверніть увагу на таке: зараз орендувати танкер для перевезення вантажу зі США до Китаю коштує дорожче, ніж запустити ракету в космос.
Ця подорож коштує близько 80 мільйонів доларів, тоді як стандартний запуск ракети SpaceX Falcon 9 обходиться в 74 мільйони доларів, повідомив цього тижня судновий брокер Гібсон. За таку ж суму на початку цього року можна було б одразу придбати майже ідентичний танкер.
Ці приголомшливі ціни є наслідком глобального дефіциту танкерів, який поглиблюється з кожним додатковим барелем нафти, що проходить через Ормузьку протоку. Вже кілька тижнів ринки супертанкерів переживають бум, якого ветерани галузі ще ніколи не бачили. Брокерська компанія SSY зазначає, що навіть з урахуванням інфляції ставки зараз є найвищими з часів появи перших супертанкерів у світових океанах у 1960-х роках — вони перевищують рівні часів «танкерних воєн» 1980-х років, коли Іран та Ірак атакували комерційні судна в Перській затоці.
«Суден для перевезень справді не вистачає», — заявив на конференції цього тижня Рассел Харді, генеральний директор Vitol Group, найбільшого у світі незалежного нафтотрейдера. «Ми спостерігаємо практично параболічне зростання цін».
Стрімке зростання вартості перевезень нафтовими танкерами
Запустити ракету в космос дешевше, ніж орендувати судно
Джерело: Балтійська біржа
Цей стрибок цін є новою проблемою для нафтового ринку, який вже кілька місяців пристосовується до історичних збурень, спричинених війною в Ірані. Вищі витрати на перевезення роблять нафту дорожчою для покупців, зменшують рефінінгову маржу та посилюють інфляційний тиск на енергетичних ринках.
В основі цього буму лежить проста проблема: не вистачає танкерів, щоб ефективно перевезти всі барелі, які потрібно транспортувати. Виробники з Близького Сходу дедалі більше покладаються на перевантаження нафти з суден у Ормузі на інші, оскільки війна в Ірані змінює торговельні потоки в регіоні. Ці перевантаження іноді додають близько тижня до кожного рейсу, що створює навантаження на світовий флот. За словами керівників галузі, їхній вплив посилився, оскільки обсяги перевезень через Ормуз відновилися приблизно до 80 % від довоєнного рівня.
Переривчастий характер цих торговельних потоків ще більше загострив дефіцит. Коли трафік через Ормуз різко скоротився, танкери тижнями курсували порожніми з Близького Сходу до інших частин світу у пошуках замовлень. Тепер, коли перевезення з Перської затоки відновлюються, суднам доводиться знову змінювати своє місцезнаходження — процес, який може тривати тижнями. Фактична зупинка іранського експорту до Китаю посилила напругу, змусивши китайських покупців закуповувати більше нафти в інших регіонах і збільшивши попит на танкери, що працюють на основному ринку.
Іранські атаки, через які судна виходять з ладу й потребують ремонту, ще більше скорочують пропускну здатність, тоді як деякі судна додають тисячі миль до своїх маршрутів навколо Африки, щоб уникнути атак хуситів.
«Ми, звичайно, бачили надзвичайні ситуації на фрахтових ринках і раніше, але швидкість, масштаб і широта цього зростання вражають», — зазначила Лорен Галлінарі, керівниця відділу бізнес-аналітики суднового брокерського агентства MJLF & Associates.
Фрахтовий дефіцит
Те, що колись було невеликою статтею витрат у середній ланці ланцюга постачання, тепер стає значною сумою, якщо порівнювати її з загальними цінами на нафту. Цього тижня було укладено одну угоду на перевезення з США за ставкою, що еквівалентна транспортним витратам у розмірі 41 долар за барель, тоді як середня вартість того самого маршруту минулого року становила 4,50 долара. Це приблизно 45 % від ціни ф’ючерсів на нафту марки West Texas Intermediate, які в п’ятницю торгувалися на рівні близько 91 долара за барель.
Для власників танкерів ці стрімко зростаючі фрахтові витрати перетворюються на несподіваний прибуток. Зростання цін приносить мільйони вузькому колу часто таємничих судновласників, які домінують на ринку, серед яких — загадковий південнокорейський магнат, а також група грецьких сімей та норвезьких магнатів. Коли на початку цього місяця ставки досягли нових максимумів, на ринку танкерів панувала думка, що кінця цьому зростанню не видно. Багато власників досі налаштовані оптимістично щодо короткострокової перспективи, і дотепер ті, хто робив ставки проти них, помилялися.
«У зв’язку з обмеженими додатковими потужностями вартість перевезень дедалі більше залежить від того, скільки фрахтувальники можуть собі дозволити заплатити», — пишуть аналітики Clarksons Securities.
Волатильність стала настільки високою, що трейдерам буває складно оцінити вартість перевезень навіть з точністю до кількох доларів за барель, зазначив Харді з компанії Vitol.
Галузь уже пристосовується до ситуації. Вантажі з Західної Африки та Південної Америки, які зазвичай перевозяться супертанкерами, тепер розподіляють між двома меншими суднами класу «Суецмакс», тоді як нафтовиробники прагнуть придбати судна або укласти довгострокові договори фрахтування, щоб убезпечитися від волатильності. Протягом останніх тижнів нафтовиробники з Близького Сходу, зокрема Ірак, ОАЕ та Кувейт, активно купували танкери на ринку.
Такі обхідні шляхи посилюють тиск. Середній щоденний заробіток суден класу «Суецмакс» зріс до понад 680 000 доларів, що приблизно вп’ятеро перевищує рівень на початку місяця. Ставки на судна, що перевозять гази, такі як пропан, наближаються до рекордних значень, збільшившись більш ніж утричі з кінця минулого року.
Купівля виходу з ситуації також стає дедалі дорожчою. За даними Clarkson Research Services Ltd., підрозділу найбільшого у світі суднового брокера, вартість нового нафтового танкера на ринку вживаних суден піднялася до 240 мільйонів доларів — це найвищий показник за всю історію спостережень, що на понад 60 % перевищує рівень наприкінці минулого року.
Для нафтовиробників стрімке зростання вартості фрахту починає змінювати економічну доцільність вибору ринків, на яких їхню нафту можна продати на конкурентних умовах. У Західній Африці, де експортери значною мірою залежать від нафтопереробних заводів у Китаї, розташованих на відстані близько 10 000 миль, ціни на нафту стрімко падають, оскільки продавці знижують ціни на вантажі, щоб компенсувати зростаючі витрати на їх доставку.
У звіті про хід торгів цього тижня компанія Shell Plc зазначила, що на деякі її результати за третій квартал вплине «зростання змінних складових довгострокових договорів оренди суден у поточних макроекономічних умовах». Подібну інформацію компанія оприлюднила й раніше цього року. Тим часом ринкова вартість найбільших у світі публічних судноплавних компаній злетіла до нового рекорду — понад 70 мільярдів доларів.
Наразі головне питання полягає в тому, наскільки ще може тривати це зростання, перш ніж воно зробить збитковим бізнес із закупівлі нафти, її перевезення по всьому світу та переробки на пальне.
Наразі дефіцит дизельного палива означає, що рефінінгові маржі є значними, але стрімке зростання фрахту починає підривати цей запас міцності. Хоча європейська нафтопереробна компанія Repsol повідомила про маржу в розмірі 36 доларів за барель у третьому кварталі, аналітики RBC зазначають, що в жовтні ці показники скоротилися до приблизно 15 доларів, частково через високі витрати на танкерні перевезення. Якщо фрахт продовжуватиме зростати, нафтопереробні підприємства зрештою можуть зреагувати скороченням обсягів переробки нафти.
«Ринок набирає все більшої сили», — зазначив Тор Свелланд, засновник хедж-фонду Svelland Capital, який розпочав свою кар’єру як трейдер у сфері фрахту. «У певний момент нафтопереробні заводи можуть легко взяти перепочинок. Коли частка фрахту зростає з 5 % до 50 % від вартості вантажу, торговельні потоки зупиняться»